
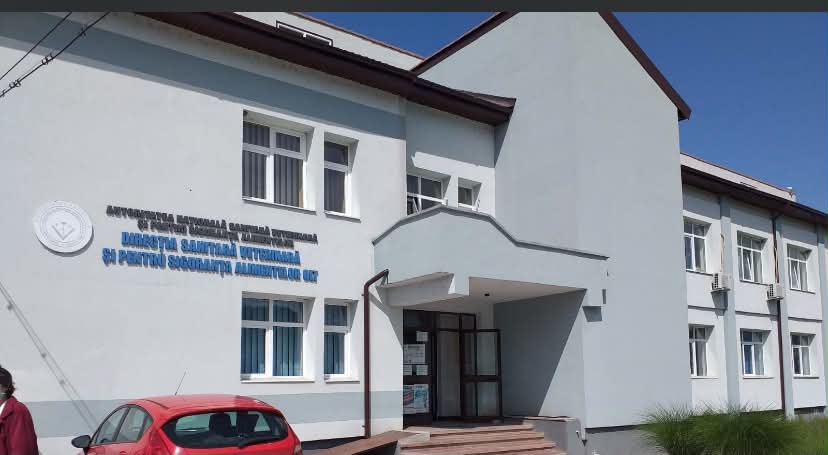
În cadrul auditului efectuat de Curtea de Conturi asupra situațiilor financiare consolidate ale ANSVSA pentru anul 2024, Direcția Sanitar-Veterinară și pentru Siguranța Alimentelor (DSVSA) Olt este identificată direct în secțiunea abaterilor financiar-contabile majore, la Punctul C.3.a (”Nerespectarea principiului contabilității de angajamente și cel al separării exercițiilor financiare”).
În cadrul DSVSA Olt, controalele au scos la iveală o gaură de peste 1,73 milioane de lei neraportată în actele oficiale. Sute de mii de euro au fost ”uitate” în sertare. Conform constatărilor din Raportul de Audit Financiar, DSVSA Olt se clasează pe locul al treilea la nivel național în topul structurilor județene cu cele mai mari datorii ascunse. În perioada august – decembrie 2024, instituția a recepționat și validat serviciile și acțiunile sanitar-veterinare efectuate de medicii veterinari de liberă practică din județ, însă a omis voluntar să le înregistreze în contabilitate ca datorii la data de 31 decembrie 2024. Suma exactă de 1.735.564,93 lei reprezintă contravaloarea campaniilor de vaccinare, recoltărilor de probe pentru depistarea bolilor grave (precum pesta porcină, bruceloza sau leucoza), precum și a acțiunilor de identificare și înregistrare a animalelor din exploatațiile din tot județul Olt.

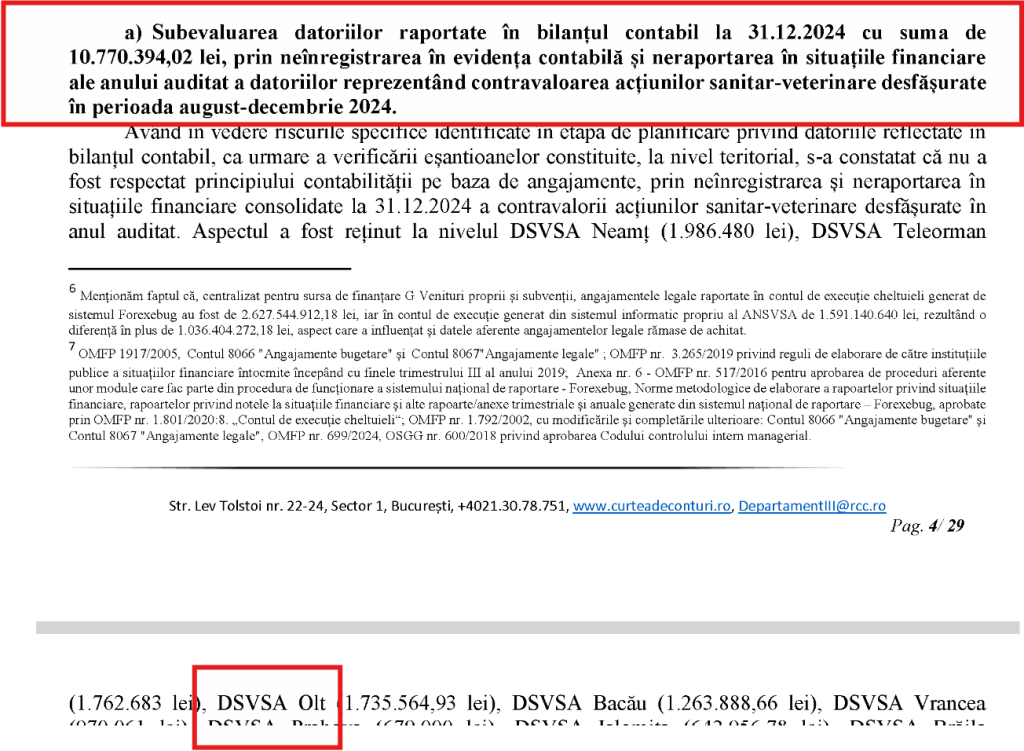
Bilanțul financiar ar fi fost manipulat prin neînregistrarea acestor obligații bănești la finalul exercițiului financiar, conducerea DSVSA Olt încălcând principiul contabilității pe bază de angajamente și cel al separării exercițiilor financiare. Miza acestei practici ar fi fost una de imagine și de cosmetizare a bilanțului, iar asta ar putea fi o scăderea artificială a datoriilor. Instituția a raportat către centru și către Ministerul Finanțelor datorii mult mai mici decât cele reale.
În loc să recunoască restanțele acumulate față de medicii veterinari concesionari, DSVSA Olt a prezentat o situație financiară aparent curată în raportările oficiale (Anexa 30). Rapoartele contabile au creat falsa impresie a încadrării în bugetul aprobat pentru anul 2024, amânând raportarea cheltuielilor reale pentru anul următor. Afectate direct de această schemă contabilă sunt cabinetelor veterinare individuale și medicii de liberă practică din comunele județului Olt. Aceștia au executat acțiunile sanitare pe cheltuială proprie, furnizând materiale și manoperă, însă banii le-au fost blocați din cauza refuzului instituției de a recunoaște și înregistra datoriile la timp.
În urma auditului, conducerea centrală a ANSVSA a fost obligată să emită măsuri speciale (Nota de Serviciu nr. 27.176/18.08.2025) prin care a dispus ca DSVSA Olt și celelalte direcții județene cu abateri similare să reintre de urgență în legalitate, să recunoască datoriile restante și să corecteze bilanțurile financiare.
În timp ce siguranța alimentară și sănătatea animalelor depind de munca medicilor veterinari din teren, instituția publică le-a răsplătit eforturile prin inginerii contabile care au atins pragul ilicitului financiar.
Cosmetizarea bilanțurilor contabile prin amânarea înregistrării obligațiilor de plată afectează credibilitatea instituției publice și poate atrage răspunderea administrativă sau penală a persoanelor cu atribuții financiar-contabile din cadrul DSVSA Olt.
Sursa: Raport de audit financiar asupra situațiilor financiare consolidate la data de 31.12.2024 de către Autoritatea Națională Sanitară Veterinară și pentru Siguranța Alimentelor (ANSVSA), întocmit de Curtea de Conturi a României (Departamentul III)