



& Radiografia unei inginerii bugetare. Peste 700.000 lei din vânzarea terenurilor și clădirilor publice se evaporă în cheltuieli de funcționare, în timp ce siguranța cetățenilor pierde sfertul de milion de lei alocat investițiilor
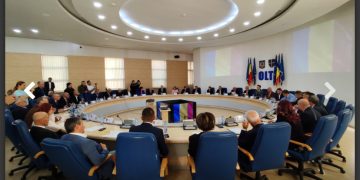
Sub paravanul tehnic al Proiectului de Hotărâre nr. 339/19.10.2026, administrația condusă de primarul Mario-Lucian De Mezzo pregătește o manevră financiară periculoasă pentru bugetul pe termen lung al Slatinei. În loc să finanțeze proiecte de dezvoltare durabilă, primăria mută banii din active fixe, în consum operațional.
Miza patrimoniului înstrăinat: De ce vindem din ”zestrea” orașului ca să plătim facturi?
Cea mai gravă anomalie a proiectului o reprezintă suma de 708.000 lei, obținută din vânzarea unor bunuri din domeniul privat administrat de Direcția Generală Administrarea Patrimoniului. Regula de aur a finanțelor publice sustenabile spune că banii obținuți din înstrăinarea activelor (clădiri, terenuri, spații) trebuie direcționați excepțional tot în investiții și capital de dezvoltare. Cu toate acestea, administrația Slatinei a decis ca acești 708.000 lei să meargă integral la Titlul II – ”Bunuri și servicii”.
Ce terenuri sau spații au fost vândute, cui și la ce prețuri?
De ce resursele financiare ireversibile ale orașului sunt arse pentru consum curent (contracte de întreținere, achiziții de birou, servicii de consultanță sau utilități) în loc să lase în urmă o lucrare de infrastructură?
Investițiile Poliției Locale, sacrificate la altarul cheltuielilor curente
La Poliția Locală Slatina, logica bugetară este întoarsă pe dos. Se taie 260.000 lei de la Secțiunea de Dezvoltare (Titlul XII – Active nefinanciare), adică exact din banii destinați achizițiilor de echipamente, sisteme de supraveghere, mașini sau tehnologie de monitorizare. În schimb, se alimentează cu 430.000 lei capitolul de ”Bunuri și servicii”.
Ce achiziție de investiție pentru siguranța publica a fost blocată sau anulată prin tăierea celor 260.000 lei? Care sunt firmele ale căror contracte de ”furnizare bunuri și servicii” au necesitat suplimentarea urgentă cu peste 400.000 lei la Poliția Locală?
Haosul documentelor oficiale. Erori materiale sau falsuri administrative?
Actele relevă o neconcordanță izbitoare. Raportul de Specialitate al Direcției Economice invocă pentru rectificarea Poliției Locale Nota de fundamentare nr. 5237 din 21 iulie 2026, pe când Referatul de Aprobare al Primarului și sinteza proiectului fac trimitere la Nota nr. 6971 din 25 septembrie 2026. Vorbim despre o neglijență grosolană a aparatului de specialitate sau despre modificarea succesivă a notelor de fundamentare ”din mers”, în funcție de interesele de moment, fără refacerea traseului legal de avizare?
& ENIGMA CSM SLATINA. BAZA DE DECONT Versus FONDUL DE SALARII
De ce taie Primăria 1,1 milioane lei de la salarii și unde se duc 1,5 milioane la CSM Slatina? Diminuarea financiară de la clubul municipal ascunde o schimbare radicală de macaz: renunțarea la contractele de muncă directe în favoarea contractelor externe de servicii, cazare, masă și intermediere. La prima vedere, Clubul Sportiv Municipal Slatina primește o rectificare pozitivă de 350.000 lei. În spatele acestei modificări minore se ascunde însă un cutremur financiar: se taie 1.125.000 lei de la salarii (Cheltuieli de personal) și se umflă cu 1.475.000 lei capitolul ”Bunuri și servicii”. De ce se taie drastic de la salarii?! Tăierea a peste 1,1 milioane de lei din fondul de salarii al unui club sportiv municipal într-un singur trimestru nu este o simplă ajustare, ci un semnal de criză sau o reconfigurare de interese. Analiza indică trei explicații majore
Evitarea contractelor de muncă directe și trecerea la „Contracte de Activitate Sportivă” sau Externalizare: Plata directă a salariilor implică taxe mari la stat (peste 40% contribuții sociale și impozit). Mutarea banilor de la Titlul I (Personal) la Titlul II (Bunuri și Servicii) permite clubului să plătească sportivii, antrenorii sau personalul tehnic prin Contracte de Activitate Sportivă (CAS) sau prin achiziții directe de servicii de la PFA-uri/Firme. Astfel, indemnizațiile sau drepturile bănești nu mai apar la ”salarii”, ci sunt decontate drept ”servicii sportive”.
- Găurile negre ale achizițiilor: Cazare, masă, transport și firme preferate
Capitolul „Bunuri și servicii” este locul ideal unde banii publici pot fi direcționați către firme private prin achiziții directe (cazare la prețuri umflate, cantonamente, mese decontate la tarife maximale, servicii de transport sau pază). Tăind de la salarii garantate și introducând 1,47 milioane lei pe bunuri și servicii, conducerea clubului capătă o libertate discreționară imensă de a alege ce furnizori de servicii umple de bani.
O altă ipoteză este restructurarea forțată. Rezilierea contractelor costisitoare ale unor jucători sau antrenori (părăsirea echipei de către loturi întregi în pauzele competiționale) și incapacitatea primăriei de a mai susține grila de salarizare adoptată anterior.
Întrebările care ar putea oferi explicațiile necesare
Câte contracte individuale de muncă sau contracte de activitate sportivă au fost reziliate la CSM Slatina pentru a se obține ”economiile” de 1.125.000 lei la fondul de salarii?
- Care sunt firmele și societățile comerciale care vor beneficia de suplimentarea de 1.475.000 lei de la Titlul ”Bunuri și servicii”? Ce servicii concrete de cazare, masă, transport sau consultanță vor fi achiziționate din acești bani?
- Cum se justifică ”proiecția veniturilor din sponsorizări” invocate în nota de fundamentare? Există contracte ferme de sponsorizare semnate cu firme private sau este o cifră fictivă introdusă în buget pentru a da bine pe hârtie și a masca un deficit de funcționare?
- De ce s-a preferat tăierea bugetului de salarii în loc să se restructureze cheltuielile administrative ale clubului?
Consilierii locali sunt chemați să voteze Proiectul nr. 339 fără a avea la dispoziție lista detaliată a furnizorilor de servicii ce urmează să fie plătiți de CSM Slatina din această gigantică rocadă bugetară.