









O analiză a bilanțului contabil depus la ANAF la finalul anului 2025 de către Asociația Clubul Sportiv Athletic Slatina (CUI 35192502) scoate la iveală cifre uluitoare. În timp ce tinerii sportivi din județul Olt încearcă să-și facă loc la echipa de seniori a orașului, un club privat, (este adevărat că în prezent, clubul este condus în acte de tatăl oficialului Noață?), adună sute de mii de lei în conturi bancare, fără a raporta nici măcar un singur angajat și o cifră de afaceri 0.
Tabloul financiar oficial la 31.12.2025: Sute de mii de lei stau în bancă
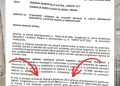
Conform datelor financiare depuse la organul fiscal competent de către ACS Athletic Slatina, situația patrimonială a asociației private arată un rulaj financiar masiv pentru un ONG local de sport. Casa și conturi la bănci/428.790 lei (lichidități bancare directe). Creanțe (bani de încasat de la terți)/ 100.925 lei. Active circulante totale/ 544.415 lei. Venituri totale încasate în 2025/ 426.855 lei (obținute exclusiv din activități fără scop patrimonial). Cheltuieli totale/ 382.640 lei. Excedent (Profit net rămas)/ 44.215 lei. Datorii totale/ doar 2.261 lei (asociația este practic liberă de datorii și extrem de lichidă).
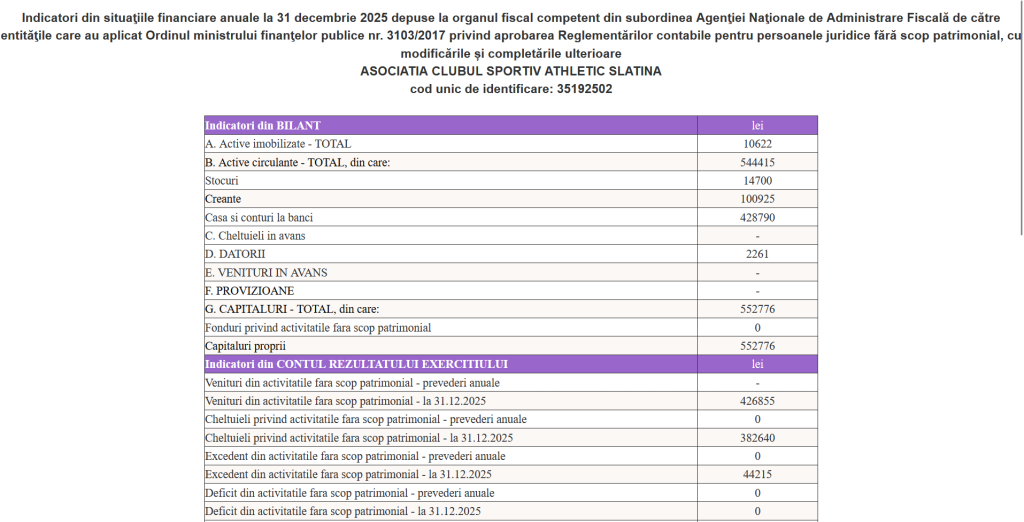
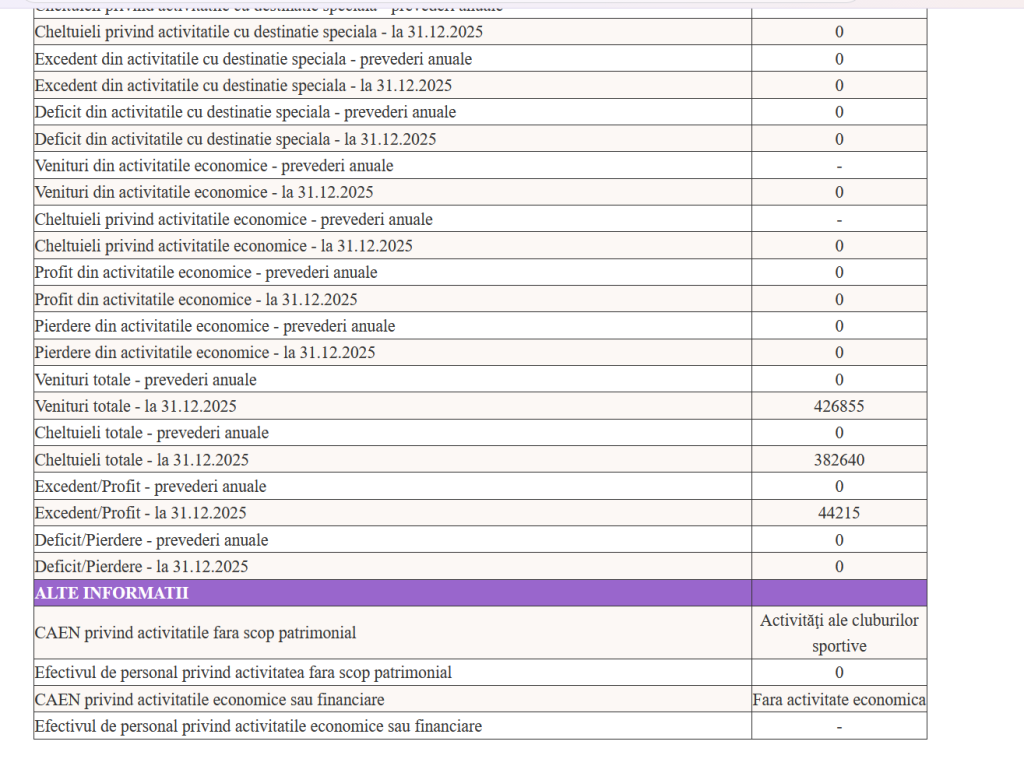
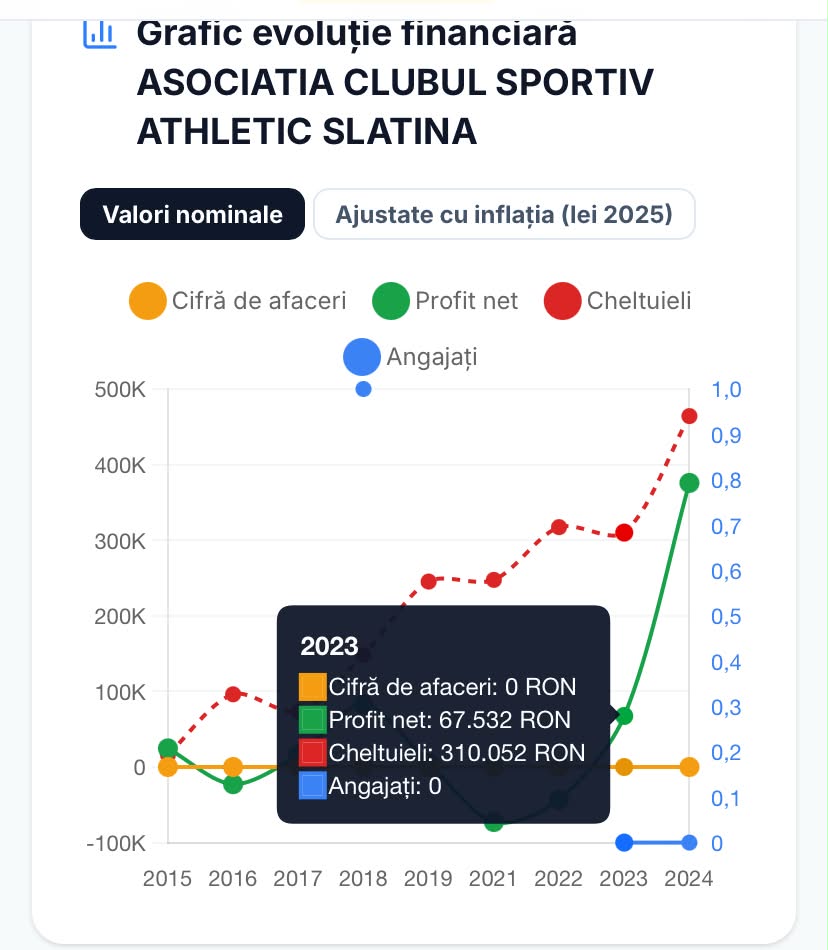
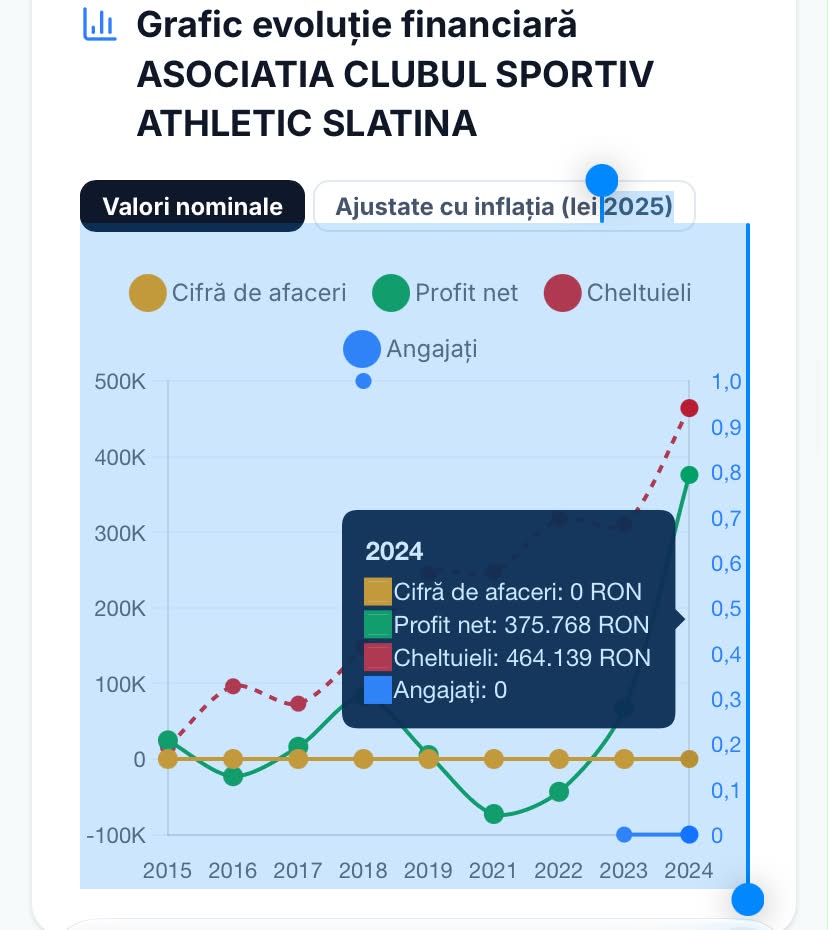
Aceste cifre demonstrează că ACS Athletic Slatina nu este o simplă asociație de cartier care supraviețuiește de pe o zi pe alta, ci o entitate privată extrem de prosperă, care ține pe stoc și în conturi bancare peste o jumătate de milion de lei.
Anomalia majoră: venituri de 426.000 lei, dar zero angajați pe hârtie!
Cea mai gravă neconcordanță din raportarea oficială depusă la Ministerul Finanțelor o reprezintă capitolul privind personalul. Efectivul de personal privind activitatea non-profit: 0 (ZERO). Efectivul de personal privind activitatea economică: 0 (ZERO). Cum justifică ACS Athletic Slatina cheltuieli de 382.640 de lei și instruirea a zeci de copii dacă nu are niciun angajat înregistrat legal? Dacă antrenorii, personalul tehnic și cel administrativ nu sunt angajați cu contract individual de muncă, cum sunt aceștia remunerați? Se folosesc convenții civile mascate, PFA-uri sau plăți fără reținerea taxelor de muncă la stat? Formarea minorilor în cadrul unui club fără personal contractual oficial reprezintă o abatere gravă și un risc uriaș legat de siguranța legală a copiilor implicați.
În contextul în care ACS Athletic Slatina a încasat în 2025 venituri totale de 426.855 lei, informațiile din mediul sportiv privind virarea sau asumarea unei sume de 300.000 de lei din contabilitatea CSM Slatina (club de drept public finanțat din bugetul local) capătă o suspiciune devastatoare. Peste 70% din veniturile anuale ale clubului privat ar putea proveni din banii publici alocați de municipalitate! Suma de 300.000 de lei vehiculată pentru 2-3 copii de 16-17 ani depășește orice normă de oportunitate financiară. Pentru comparație, cluburi mari din Superligă au achiziționat jucători consacrați de la academii naționale (cum a fost transferul lui David Matei de la CSA Steaua la CSU Craiova) pe sume similiare. Mai mult, persistența suspiciunii privind acționariatul/conducerea ,unde în acte ar figura Noață Sandu (tatăl), în timp ce deciziile sau influența din fotbalul municipal sunt legate de fiul acestuia, conturează un mecanism toxic:
- Copiii se formează la clubul privat al familiei.
- Promovarea lor la CSM Slatina declanșează plata unor grile de formare uriașe din banii publici ai orașului direct în conturile bancare ale asociației private.
- Cei 428.790 de lei rămași în conturile bancare ale ACS Athletic Slatina ar putea reprezenta dovada că banii publici au fost acumulați și blocați în structura privată.
Datele financiare oficiale de la 31.12.2025 oferă suportul legal complet pentru ca organele de inspecție să demareze verificări imediate:
- Inspectoratul Teritorial de Muncă (ITM Olt)/ Baza legală: Legea nr. 53/2003 (Codul Muncii) și Legea nr. 108/1999/Control privind activitatea cu 0 angajați la un rulați de 382.640 lei cheltuieli, depistarea muncii nedeclarate sau mascate a antrenorilor.
- ANAF – Direcția Generală Antifraudă Fiscală & Inspecția Fiscală Olt/ Baza legală: Codul de Procedură Fiscală (Legea 207/2015)/ Verificarea transabilității sumelor de 426.855 lei încasate, proveniența celor 428.790 lei din conturile bancare, verificarea tuturor facturilor și contractelor emise către CSM Slatina și reținerea impozitelor pe venit/salarii.
- Curtea de Conturi a României (Camera de Conturi Olt)/ Baza legală: Legea nr. 94/1991 privind funcționarea Curții de Conturi/Auditarea contabilității CSM Slatina pentru a stabili legalitatea și fundamentul economic al plăților efectuate către ACS Athletic Slatina
- Agenția Națională de Integritate (ANI)/ Baza legală: Legea nr. 176/2010/ Investigarea eventualului conflict de interese între oficialii CSM Slatina și entitatea privată reprezentată de tatăl Noață Sandu.
ÎNTREBĂRI PUBLICE!!!!
Având în vedere bilanțul depus la ANAF la 31.12.2025, adresăm public conducerii CSM Slatina și reprezentanților ACS Athletic Slatina următoarele somații de transparență:
- Câți bani din totalul celor 426.855 de lei încasați de ACS Athletic Slatina în 2025 provin direct sau indirect din bugetul CSM Slatina sau al Primăriei Slatina?
- Cum justifică conducerea ACS Athletic Slatina existența a 428.790 de lei în conturi bancare și zero angajați în situațiile financiare depuse la organul fiscal?
- Confirmă, sau infirmă, conducerea CSM Slatina că suma de 300.000 de lei reprezintă plata sau datoria pentru grilele de formare ale celor 2-3 copii aduși de la clubul privat administrat de familia Noață?
- Ce șanse egale au ceilalți copii din Slatina și din județul Olt să debuteze la seniorii CSM Slatina dacă nu trec prin clubul privat beneficiar al acestor fonduri?
În acest caz legat direct de banii slătinenilor, tăcerea frecventă nu mai este o opțiune. Cifrele oficiale vorbesc de la sine, iar cetățenii din Slatina au dreptul să știe cum le sunt cheltuiți banii!